



El estudio de CAEM, UIA y BID identifica oportunidades concretas en estructuras metálicas, bombas y montajes electromecánicos, pero advierte que factores macroeconómicos y la fragmentación de los canales de compra limitan el desarrollo de la oferta nacional.
El capítulo 6 del informe sintetiza el diagnóstico central del estudio: la Argentina cuenta con capacidades industriales relevantes para integrarse a la cadena de valor minera, pero esa integración enfrenta obstáculos tanto sectoriales como transversales a la economía.
Dónde están las oportunidades
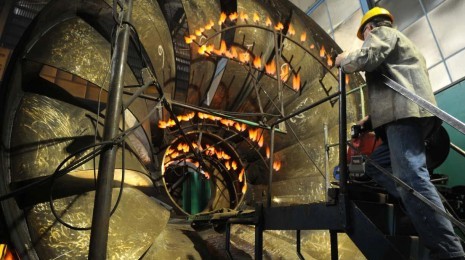
El documento identifica dos grandes vectores de oportunidad: los componentes y estructuras metálicas vinculados a la construcción de la mina, y los servicios de operación que exceden el apoyo logístico básico. Entre los rubros más concretos se destacan las estructuras metálicas, bandejas portacables, tolvas y tanques; las partes de recambio para maquinaria de perforación; las bombas y skids de bombeo —clave tanto en litio como en cobre—; el piping de acero y HDPE; y los montajes electromecánicos durante la construcción.
También se identificó potencial en indumentaria y calzado de seguridad, gracias a la experiencia previa de proveedores en el sector oil & gas.
Cuatro factores transversales que golpean la competitividad
El informe enumera los condicionantes macroeconómicos que afectan a los proveedores locales, más allá de la actividad minera en sí:
1- Inestabilidad macroeconómica y del tipo de cambio real, que modifica los precios relativos y dificulta la competencia en precio, incluso para firmas con capacidades técnicas ya desarrolladas.
2- Elevados costos logísticos, derivados de la distancia entre los polos industriales del centro del país y los proyectos mineros ubicados en el NOA y Cuyo, agravados por deficiencias en infraestructura de transporte.
3- Presión impositiva sobre el sector formal, identificada por la UIA como componente central del "costo argentino": superposición de tributos, saldos a favor acumulados y tasas municipales.
4- Restricción de financiamiento, que limita la capacidad de los proveedores —especialmente pymes— para asumir contratos de gran volumen con esquemas de pago contra entrega, típicos de la industria minera.
Las brechas específicas del sector
Además de esos factores generales, el estudio señala restricciones propias de la minería: los equipos de mayor porte tecnológico —molinos, chancadores, plataformas de perforación— siguen sin producción local, y las exigencias de homologación, licencias y propiedad intelectual de los fabricantes originales elevan las barreras de entrada.
También advierte que, incluso en segmentos donde sí existe oferta local, la escala simultánea de varios proyectos —en especial de cobre— podría tensionar la capacidad disponible, con el movimiento de suelos como ejemplo paradigmático.
El problema de la desconexión
Finalmente, el informe apunta a una falla de coordinación: muchas oportunidades comerciales no se concretan no por falta de capacidades, sino por falta de visibilidad recíproca entre la demanda minera y la oferta nacional. La multiplicidad de canales de compra —operadoras, EPC/EPCM, integradores y grandes contratistas, cada uno con sus propios procedimientos— dificulta que las empresas industriales identifiquen correctamente dónde y cómo ingresar a la cadena, lo que se traduce en bajas tasas de invitación a licitar y errores formales en las presentaciones.