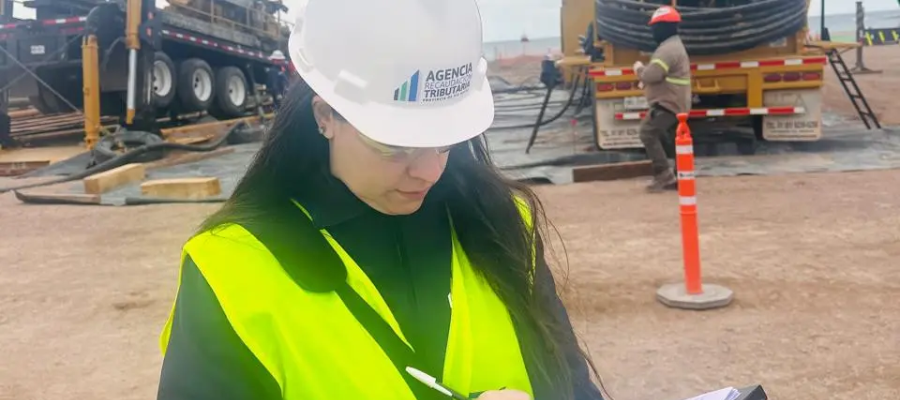




El objetivo central es realizar un seguimiento intensivo sobre las cadenas de contratación en obras estratégicas.
Ante el incremento acelerado de proyectos de infraestructura energética, extractiva e hidrocarburífera promovidos por la gestión del gobernador Alberto Weretilneck, la Agencia de Recaudación Tributaria de Río Negro reconfiguró su esquema operativo interno para intensificar las labores de auditoría e inspección sobre los principales desarrollos de la provincia.
A través de una reorganización dentro de la Gerencia de Fiscalización, la administración fiscal conformó la División Control Tributario de Obras Energéticas, Mineras e Hidrocarburíferas (UCTOE), una unidad especializada integrada por profesionales e inspectores del propio organismo provincial.
Actualmente, el nuevo equipo técnico mantiene bajo monitoreo permanente a un padrón que supera las 950 empresas contratistas y prestadoras de servicios asociadas a las cadenas de valor extractivas y de infraestructura en el territorio rionegrino.
Incorporación al padrón y sustento territorial genuino
El propósito central de la UCTOE consiste en auditar en tiempo real la trazabilidad de los contratos y subcontratos que se despliegan en torno a las grandes obras, asegurando que las firmas intervinientes tributen efectivamente en la provincia el Impuesto sobre los Ingresos Brutos.
Al respecto, el director ejecutivo del organismo, Alejandro Palmieri, detalló el alcance estratégico de esta reestructuración: "El objetivo central de este abordaje es asegurar un esquema de fiscalización, monitoreo continuo y el control de la tributación sobre toda la cadena de valor, empresas, contratistas, subcontratistas y demás sujetos vinculados a proyectos en el territorio provincial, detectando y asegurando su incorporación al padrón de contribuyentes en el Impuesto sobre los Ingresos Brutos, previniendo la evasión y garantizando el sustento territorial genuino de Río Negro", explicó el funcionario.
Desde la Agencia enfatizaron que el despliegue del equipo técnico busca evitar que firmas con domicilio fiscal en otras jurisdicciones presten servicios en yacimientos y obras de Río Negro sin cumplir con las obligaciones impositivas provinciales.