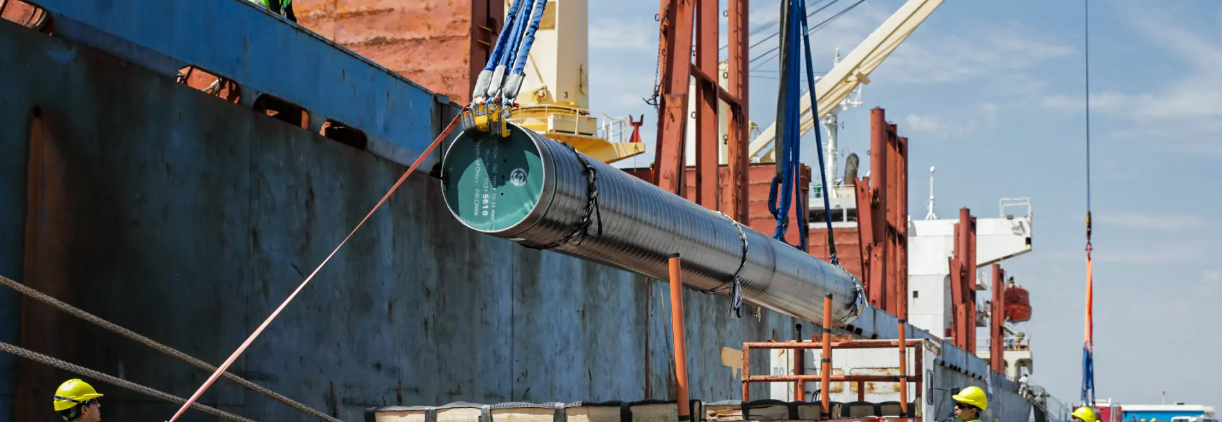




Se prevé que la capacidad global de FLNG alcance los 37 millones de toneladas anuales para 2031.
Para 2030, aproximadamente la mitad de la capacidad mundial de producción de GNL se concentrará en dos países. En caso de una interrupción prolongada del suministro de GNL en el Golfo Pérsico, Wood Mackenzie estima que la disponibilidad global podría situarse aproximadamente 70 millones de toneladas anuales por debajo de los niveles previos al conflicto hasta 2035. Siete proyectos flotantes de GNL aprobados desde 2023, que añaden 18 millones de toneladas anuales de nueva capacidad en seis países, representan la respuesta más directa del mercado a ambas presiones.
Un nuevo estudio de Wood Mackenzie identifica cuatro factores que determinarán si ese impulso continúa: el papel del GNL flotante en la diversificación del suministro, su posición como herramienta estratégica en lugar de oportunista, la economía de la reubicación que lo distingue de la infraestructura terrestre fija y una brecha estructural en la propiedad comercial que limita su próxima fase de crecimiento.
«Siete proyectos aprobados en tres años, respaldados por inversores en infraestructura, compañías petroleras internacionales y operadores de GNL, no representan una apuesta tecnológica», afirmó Fraser Carson, analista principal de investigación de GNL global en Wood Mackenzie. «La brecha de costos con el GNL terrestre se ha cerrado y el GNL flotante ahora compite en igualdad de condiciones en las ubicaciones clave. El costo y la tecnología ya no son las limitaciones. La cuestión es si las estructuras comerciales se adaptarán a la oportunidad. Actualmente, una empresa ofrece GNL flotante como servicio a todo el mercado global. Este único proveedor opera frente a un gasoducto en fase previa a la decisión final de inversión con una capacidad superior a 80 millones de toneladas anuales».
La diversificación se basa en criterios geográficos, no volumétricos. Toda la nueva capacidad de GNL propuesta en Sudamérica y África Occidental se fundamenta en conceptos de diseño flotante. Para los productores de Vaca Muerta, en Argentina, y de las provincias gasíferas de África Occidental, el GNL flotante suele ser la única ruta de exportación viable. Si bien esta tecnología representa menos del 10 % del nuevo suministro mundial de licuefacción, su valor reside en su alcance, al permitir el acceso a recursos que los métodos convencionales no pueden aprovechar, y no en los volúmenes totales que transporta.
La tecnología FLNG sigue siendo una opción deliberada, no una solución por defecto. Cuando compite directamente con proyectos modulares terrestres de bajo coste, la rentabilidad puede ser ajustada. Cuando comercializa recursos marinos aislados o sin salida al mercado, la ventaja es evidente. La pregunta para los desarrolladores no es si la tecnología funciona, sino dónde.
Los datos económicos confirman que se ha superado un umbral de costes. La decisión final de inversión de junio de 2026 sobre Delfin LNG FLNG 1, la primera instalación flotante de exportación de GNL en Estados Unidos y, con 4,4 millones de toneladas anuales, la mayor unidad FLNG individual autorizada a nivel mundial, se situó en aproximadamente 932 dólares estadounidenses por tonelada, un precio competitivo con las recientes decisiones finales de inversión en GNL terrestres de EE. UU. Las conversiones y las nuevas construcciones estandarizadas pueden llegar al mercado a un precio igual o inferior al de referencia del sector, que oscila entre 950 y 1000 dólares estadounidenses por tonelada. Los puntos de equilibrio de las plantas para proyectos recientes se sitúan entre 2,3 y 4,6 dólares estadounidenses por MMBtu. La utilización de la flota de FLNG promedió el 88 % en 2024 y 2025, por encima del promedio del 85 % de las instalaciones terrestres. Los costes operativos siguen siendo estructuralmente más elevados que en tierra, representando aproximadamente entre el 3 % y el 5 % del gasto de capital total anual.
La capacidad de redistribución es el atributo de inversión que más distingue a las plantas flotantes de GNL (FLNG) de la infraestructura terrestre fija. Redistribuir un buque existente cuesta una fracción de lo que cuesta construir uno nuevo: los costos de redistribución de Hilli hasta la fecha ascienden a aproximadamente US$350 millones, frente a US$1.5 a US$2.000 millones para una FLNG de nueva construcción.
Esa diferencia financia la entrada al mercado, no un presupuesto de mantenimiento. El buque Hilli de Golar LNG recuperó su costo de conversión de aproximadamente US$1.300 millones durante un contrato de fletamento de ocho años en Camerún para 2023, generando aproximadamente US$2.100 millones en EBITDA de peaje en el proceso. Un presupuesto de redistribución de aproximadamente US$350 millones y aproximadamente un año de inactividad permite ahora un contrato de fletamento de 20 años en Argentina con Southern Energy.
Se espera que ese único contrato genere aproximadamente US$5.900 millones en ingresos contractuales. Ninguna planta terrestre fija puede replicar esa secuencia. El traslado dentro de una vida útil del casco de 30 a 35 años también reduce la exposición al agotamiento de los recursos upstream y al riesgo de un solo país.
La brecha estructural más visible del sector es comercial. De los 15 FLNG operativos y en construcción, 12 son propiedad del proyecto y tres son de arrendamiento y operación, todos pertenecientes a Golar LNG, que se comprometió a adquirir un cuarto buque de forma especulativa en 2026. El modelo de arrendamiento y operación transfiere el riesgo de construcción y financiación al propietario del buque, lo que reduce la barrera de capital para los productores de frontera que carecen del balance necesario para un proyecto totalmente integrado. Que un solo proveedor atienda a todo el mercado es una limitación. Con más de 80 millones de toneladas anuales de propuestas de FLNG conocidas en la fase previa a la decisión final de inversión (FID), y 160 billones de pies cúbicos adicionales de activos upstream sin desarrollar aptos para FLNG a nivel mundial, la oportunidad para nuevos participantes es sustancial.