



Shobhan Dhir* y Tae-Yoon Kim**
Las crecientes tensiones geopolíticas y las restricciones a la exportación están convirtiendo los riesgos de concentración del suministro de minerales críticos en verdaderos desafíos para la seguridad económica y nacional. Los recientes controles a la exportación de tierras raras han demostrado que las restricciones a volúmenes relativamente pequeños de minerales pueden tener consecuencias desproporcionadas para industrias que mueven billones de dólares.
En abril de 2025, el gobierno chino impuso importantes controles a la exportación de siete elementos pesados de tierras raras e imanes relacionados, lo que tuvo un impacto significativo en las industrias posteriores. Algunos fabricantes de automóviles se vieron obligados a reducir sus tasas de utilización o incluso a detener temporalmente la producción debido a la escasez de imanes, lo que resultó en pérdidas económicas considerables por cada día de producción interrumpida. En octubre de 2025, estos controles se ampliaron significativamente para abarcar productos de fabricación internacional que contenían tierras raras de origen chino o que se producían con tecnología china. Estimamos que la plena aplicación de estos controles podría poner en riesgo 6,5 billones de dólares en ventas anuales en los sectores de energía, automoción, electrónica y defensa fuera de China. Si bien los controles ampliados se han suspendido temporalmente, los principales riesgos de suministro persisten.
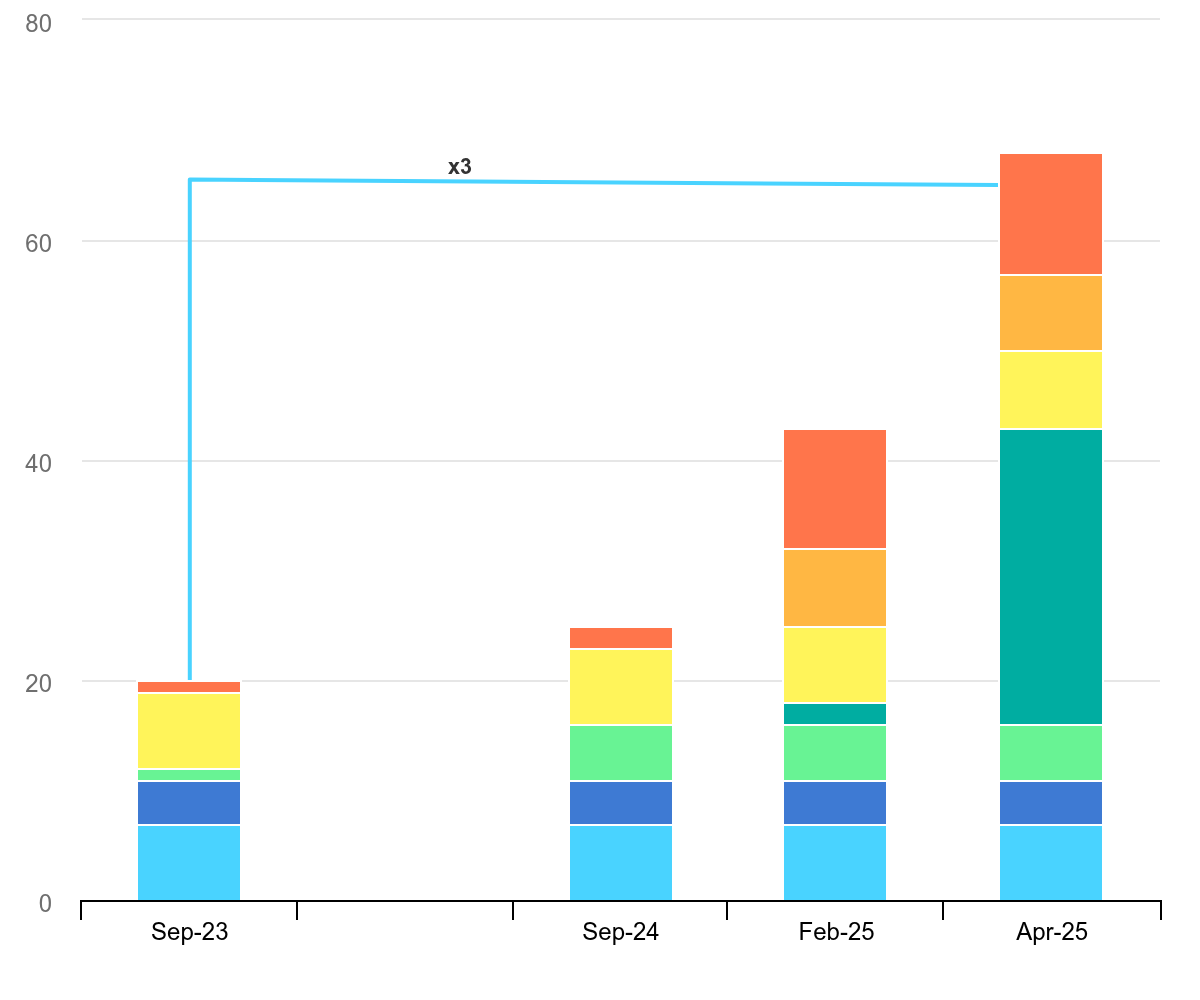
Esta tendencia se extiende más allá de las tierras raras y de China. El número de códigos arancelarios de minerales sujetos a controles de exportación se ha triplicado desde 2023, abarcando muchos minerales críticos para la industria aeroespacial, la defensa, los semiconductores y la energía, como el galio, el germanio, el itrio, el tungsteno y el telurio. Diversos países productores han introducido restricciones, como la cuota de exportación de cobalto impuesta por la República Democrática del Congo, las restricciones al comercio de litio por parte de Zimbabue y las del grafito en Mozambique. El reciente aumento de nuevos controles de exportación ha transformado la preocupación por la alta concentración de la oferta, pasando de ser una vulnerabilidad teórica a un desafío inmediato para la seguridad económica.
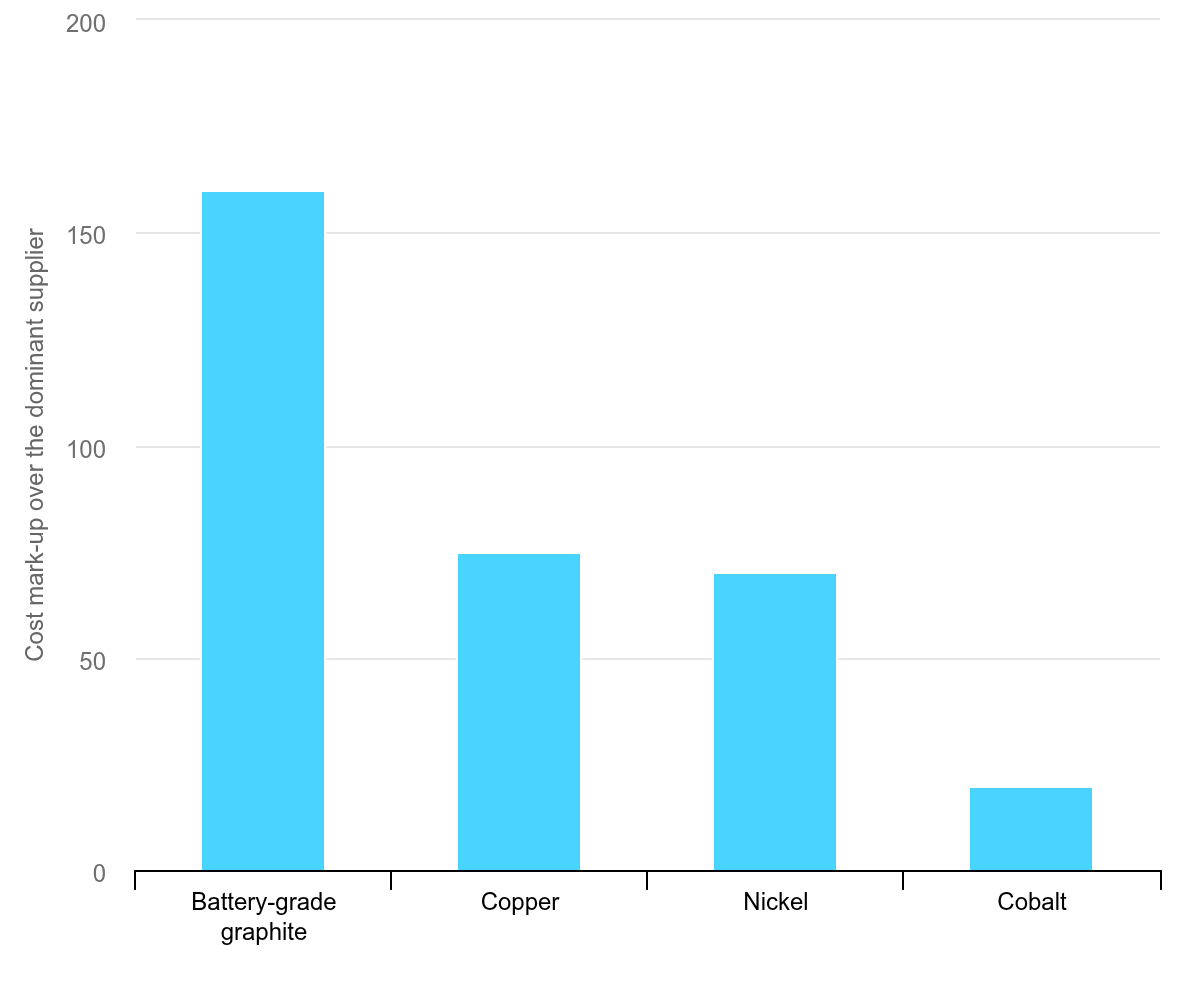
La diversificación de la cadena de suministro sigue siendo la solución fundamental a estos riesgos estructurales, pero tiene un costo. Los nuevos proyectos en cadenas de suministro diversificadas a menudo tienen dificultades para competir en precio con los proveedores establecidos, lo que representa un obstáculo importante para la inversión en capacidad de producción y procesamiento alternativa. En muchos casos, los costos operativos pueden ser hasta un 50 % más altos que en las bases de suministro establecidas, lo que afecta significativamente las decisiones de inversión.
Esto plantea un desafío político fundamental: tanto los gobiernos como los consumidores necesitan una oferta diversificada, pero no está claro quién debe asumir el costo adicional ni cómo se puede solucionar la brecha de costos. Se han realizado esfuerzos para introducir una «prima de sostenibilidad» vinculada al desempeño ambiental, social y de gobernanza, pero dichas primas aún no se han implementado a gran escala en la práctica.
En un contexto de crecientes tensiones geopolíticas, el costo adicional de la diversificación podría considerarse una forma de seguro económico contra importantes interrupciones en el suministro. En este sentido, una «prima de seguridad minera» ofrece una manera útil de cuantificar este costo, facilitando la inversión, el apoyo político y el respaldo de los consumidores necesarios para la diversificación. Dicha prima refleja la idea de que las sociedades ya invierten para gestionar riesgos en áreas como la seguridad energética, la resiliencia de las infraestructuras y la estabilidad financiera. A medida que los controles a las exportaciones y las perturbaciones geopolíticas se vuelven más frecuentes, los gobiernos y los consumidores podrían necesitar cada vez más incorporar el valor de una mayor seguridad en el suministro en sus decisiones de compra e inversión.
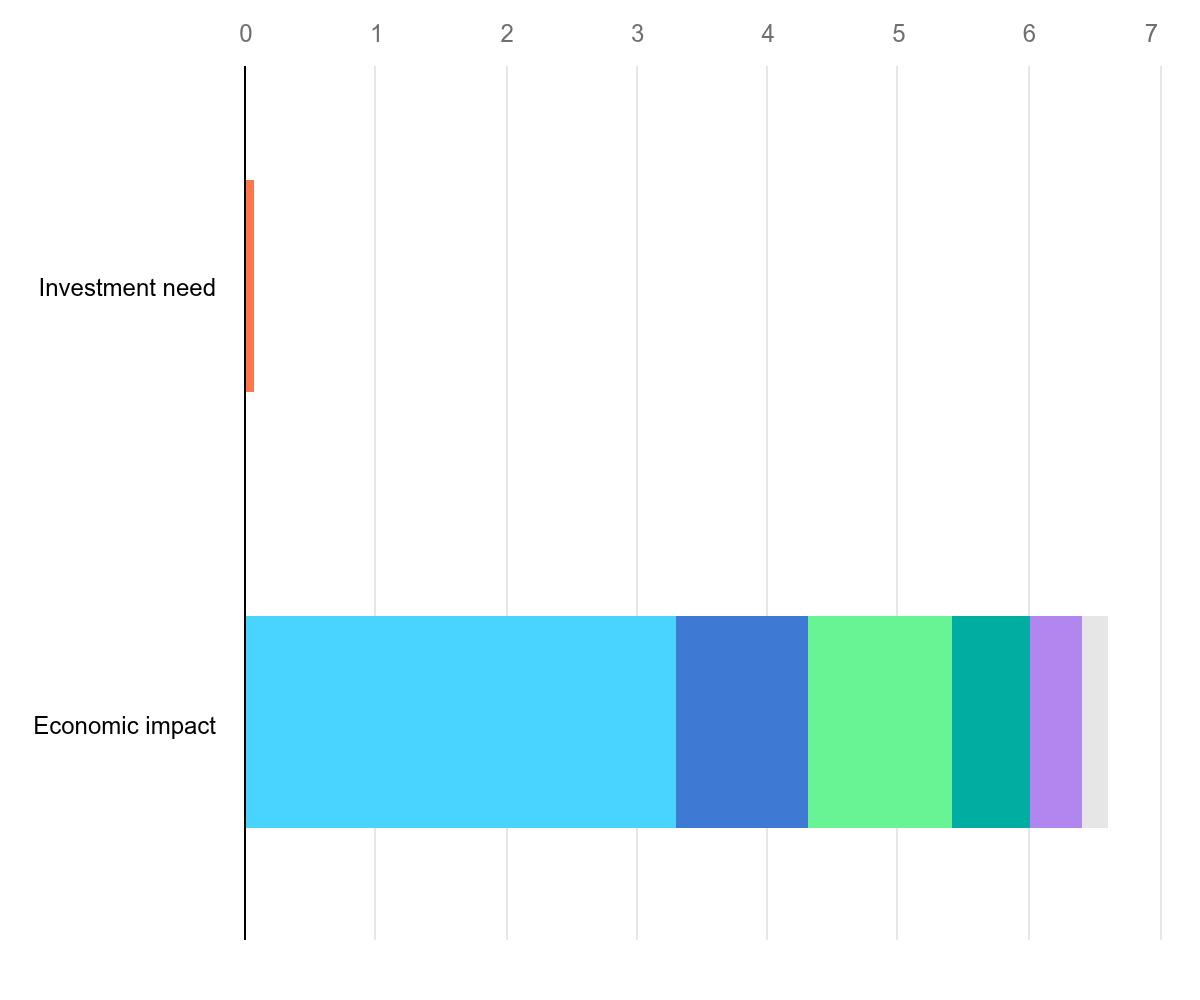
Los mercados de muchos minerales críticos estratégicos son relativamente pequeños en comparación con los de materias primas a granel; sin embargo, son insumos indispensables para industrias de alto valor añadido. Por lo tanto, las interrupciones en su suministro pueden tener consecuencias económicas desproporcionadas. Por ejemplo, las tierras raras son fundamentales para una amplia gama de tecnologías modernas en sectores como la energía, la automoción, los semiconductores, la industria aeroespacial, la industria avanzada, la inteligencia artificial y la defensa. Si bien el mercado anual de tierras raras para imanes se mantiene por debajo de los 10.000 millones de dólares, una interrupción en su suministro podría generar un impacto económico significativo de alrededor de 6,5 billones de dólares anuales, lo que pone de manifiesto cómo pequeños volúmenes de minerales críticos sustentan un enorme valor económico.
Sin embargo, en muchos casos, diversificar las cadenas de suministro de minerales estratégicos no requiere una inversión tan grande como la necesaria para las materias primas a granel, dado el tamaño mucho menor de sus mercados. Poner en marcha un número relativamente pequeño de proyectos de alta calidad puede reducir sustancialmente la concentración y mejorar la resiliencia del suministro. Por ejemplo, la inversión necesaria para diversificar las cadenas de suministro de tierras raras para imanes y satisfacer la demanda proyectada fuera de China en 2035 ascendería a unos 60.000 millones de dólares en la próxima década. Esta cifra es modesta en comparación con los billones de dólares de actividad económica derivada que podrían verse afectados por interrupciones en el suministro, lo que demuestra cómo una prima de seguridad moderada podría proporcionar una resiliencia económica sustancial.
Si bien los costos adicionales de la diversificación suelen ser modestos en comparación con las pérdidas potenciales derivadas de las interrupciones en el suministro, en última instancia, alguien debe asumirlos, ya sean gobiernos, consumidores o agentes de la cadena de valor. Dependiendo de los instrumentos de política y los mecanismos de reparto de la carga adoptados, si estos costos se traducen en precios más altos de las materias primas, las implicaciones para los productos derivados dependerán de la importancia de los minerales en su estructura de costos general. Por lo tanto, comprender las implicaciones del aumento de los precios de los minerales en los costos de los productos derivados es un elemento crucial, aunque a menudo ignorado, del debate político.
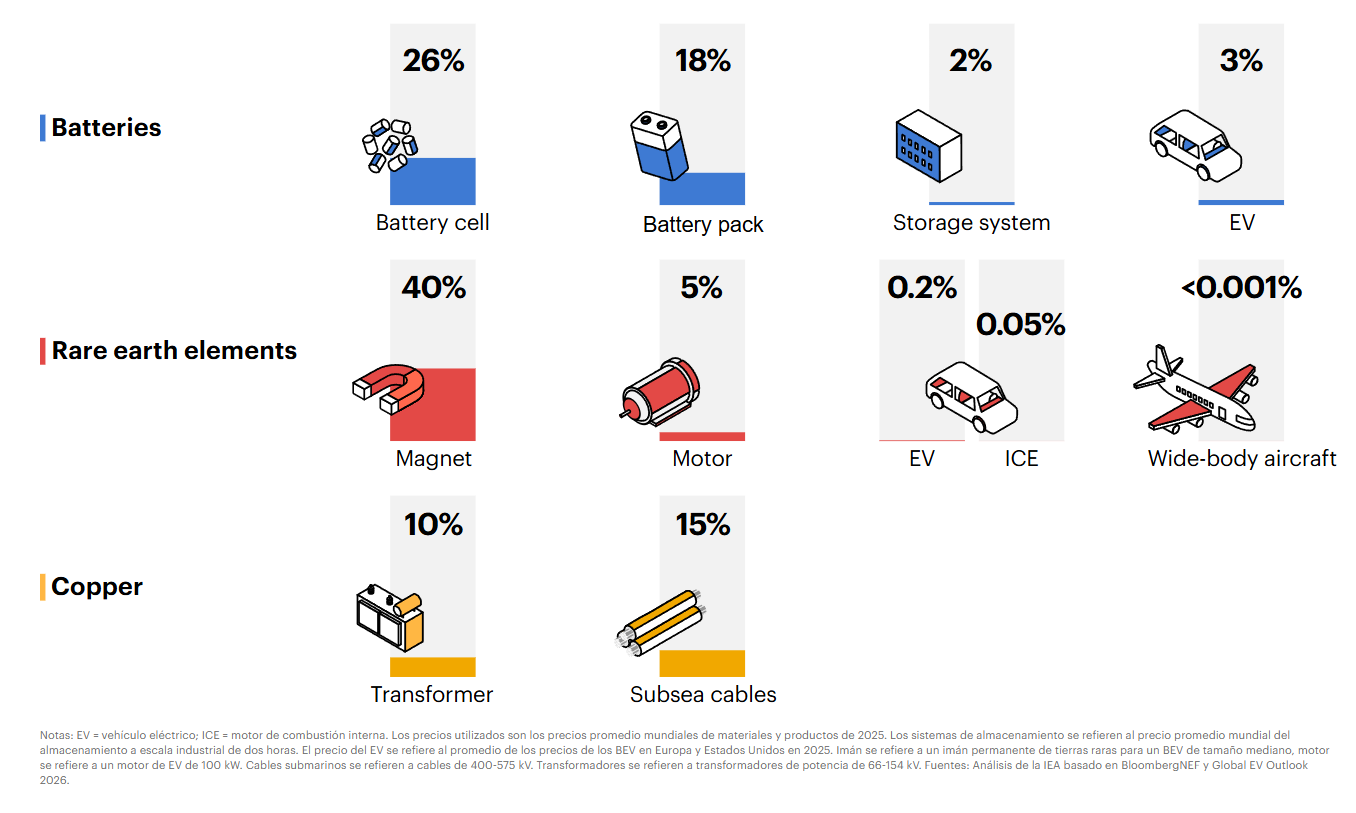
Los minerales críticos generalmente representan una pequeña parte del precio final de los productos, aunque su contribución al costo varía considerablemente a lo largo de las cadenas de valor, lo que tiene importantes implicaciones para el diseño de políticas. Si bien los precios más altos de los minerales pueden incrementar sustancialmente el costo de productos intermedios como las celdas de baterías y los imanes permanentes, el impacto en los productos finales suele ser limitado.
Por ejemplo, los minerales críticos representan alrededor de una cuarta parte del precio de una celda de batería, pero solo un 3 % del precio de un vehículo eléctrico promedio, mientras que las tierras raras representan alrededor del 40 % del precio de un imán permanente, pero menos del 1 % del valor de un vehículo. En contraste, materiales como el cobre representan una mayor proporción de los precios de los equipos, llegando a constituir entre el 10 % y el 15 % de los precios de los transformadores y los cables de alimentación.
Estas diferencias sugieren que, en algunas cadenas de suministro, los usuarios finales podrían absorber con mayor facilidad mayores costos de materiales, lo que permitiría diversificar el abastecimiento sin afectar significativamente los precios del producto final. Por ejemplo, triplicar el precio de las tierras raras solo incrementaría el costo de un automóvil en un 0,1 %. Triplicar el precio de los materiales para baterías aumentaría el precio final de los vehículos eléctricos y los sistemas de almacenamiento en alrededor de un 5 %, un impacto notable, pero no prohibitivo.
Dado que los minerales críticos generalmente representan una pequeña parte de los costos del producto final, gran parte del costo adicional de la diversificación podría absorberse con un impacto limitado en los consumidores, aunque algunos sectores intermedios, como la fabricación de motores y la producción de baterías, podrían enfrentar mayores presiones de costos y requerir apoyo político específico. En términos más generales, la financiación de una prima de seguridad podría compartirse entre gobiernos, la industria y los consumidores, dependiendo de en qué punto de la cadena de valor se pueda absorber la carga de costos de manera más efectiva.
Una comprensión más clara de las implicaciones de costos posteriores es esencial para el diseño de políticas. Los gobiernos deben considerar la mejor manera de estructurar los instrumentos de política y los mecanismos de reparto de la carga, y en qué punto de la cadena de valor la intervención sería más efectiva. La diversificación es una cuestión de gestión estratégica de riesgos, y plantearla como tal mediante una prima de seguridad puede ayudar a desbloquear la inversión necesaria para acelerar el desarrollo de cadenas de suministro diversificadas.
Sin embargo, una prima de seguridad no debe justificar la subvención permanente de proyectos ineficientes y poco competitivos. Se requiere un diseño de políticas cuidadoso para garantizar que las medidas de apoyo estén dirigidas adecuadamente a prevenir el gasto ineficiente y las distorsiones del mercado, manteniendo al mismo tiempo los incentivos para la competitividad. Las revisiones periódicas del desempeño de los proyectos, el apoyo por fases y la vinculación del apoyo a los hitos de producción y los requisitos de cualificación del sector pueden ayudar a mitigar estos riesgos. Además, si bien los precios de los minerales generalmente representan una pequeña parte de los costos del producto final, es importante tener en cuenta que la diversificación también puede implicar otros costos adicionales, como la cualificación de nuevos proveedores, los procesos de prueba y certificación de productos, y otros costos de cambio asociados con el establecimiento de nuevas relaciones de suministro.
Una prima de seguridad para los minerales proporciona un marco útil para abordar los riesgos estratégicos y de concentración en las cadenas de suministro de minerales críticos, pero el nivel y la forma adecuados de intervención política variarán. El nivel de apoyo político podría ajustarse para cada mineral en función de su grado de riesgo de suministro e importancia económica. Por ejemplo, los minerales que enfrentan vulnerabilidades agudas —como una alta concentración de suministro, la escasez de sustitutos, su papel fundamental en aplicaciones estratégicas y la exposición a restricciones a la exportación—, como las tierras raras magnéticas, el galio, el itrio, el grafito, el tungsteno y el germanio, podrían recibir mayor apoyo político.
La elección del instrumento de política también es importante. Muchos gobiernos están considerando diversas medidas tanto del lado de la oferta como de la demanda, incluyendo precios mínimos, contratos por diferencia, requisitos de abastecimiento diversificado, medidas comerciales y apoyo a los gastos de capital y operativos. Las medidas del lado de la oferta pueden contribuir a mejorar la rentabilidad de los proyectos, mientras que las del lado de la demanda pueden proporcionar la demanda predecible necesaria para respaldar la inversión en proveedores diversificados. La idoneidad de los diferentes instrumentos dependerá de las características de cada mercado de minerales, los segmentos de la cadena de valor y las condiciones del mercado local, con diferentes ventajas y desventajas en términos de viabilidad financiera del proyecto, factibilidad de implementación y exposición fiscal. Partiendo del análisis del Informe Global Critical Minerals Outlook 2026 (Capítulo 3.2), un próximo comentario examinará con mayor detalle las principales herramientas y mecanismos de política que pueden respaldar una diversificación efectiva.
*Analista de minerales críticos y **Jefe de la División de Minerales Críticos