



El nuevo Índice de Priorización identifica rubros con elevado presupuesto y menor nivel de concentración.
Para orientar las políticas públicas de desarrollo de proveedores y guiar la estrategia comercial de las pequeñas y medianas empresas industriales, la Comisión Chilena del Cobre (Cochilco) diseñó el Índice de Priorización (IP), una herramienta que cruza el tamaño del presupuesto minero, el número de competidores observados y el nivel de concentración de la oferta.
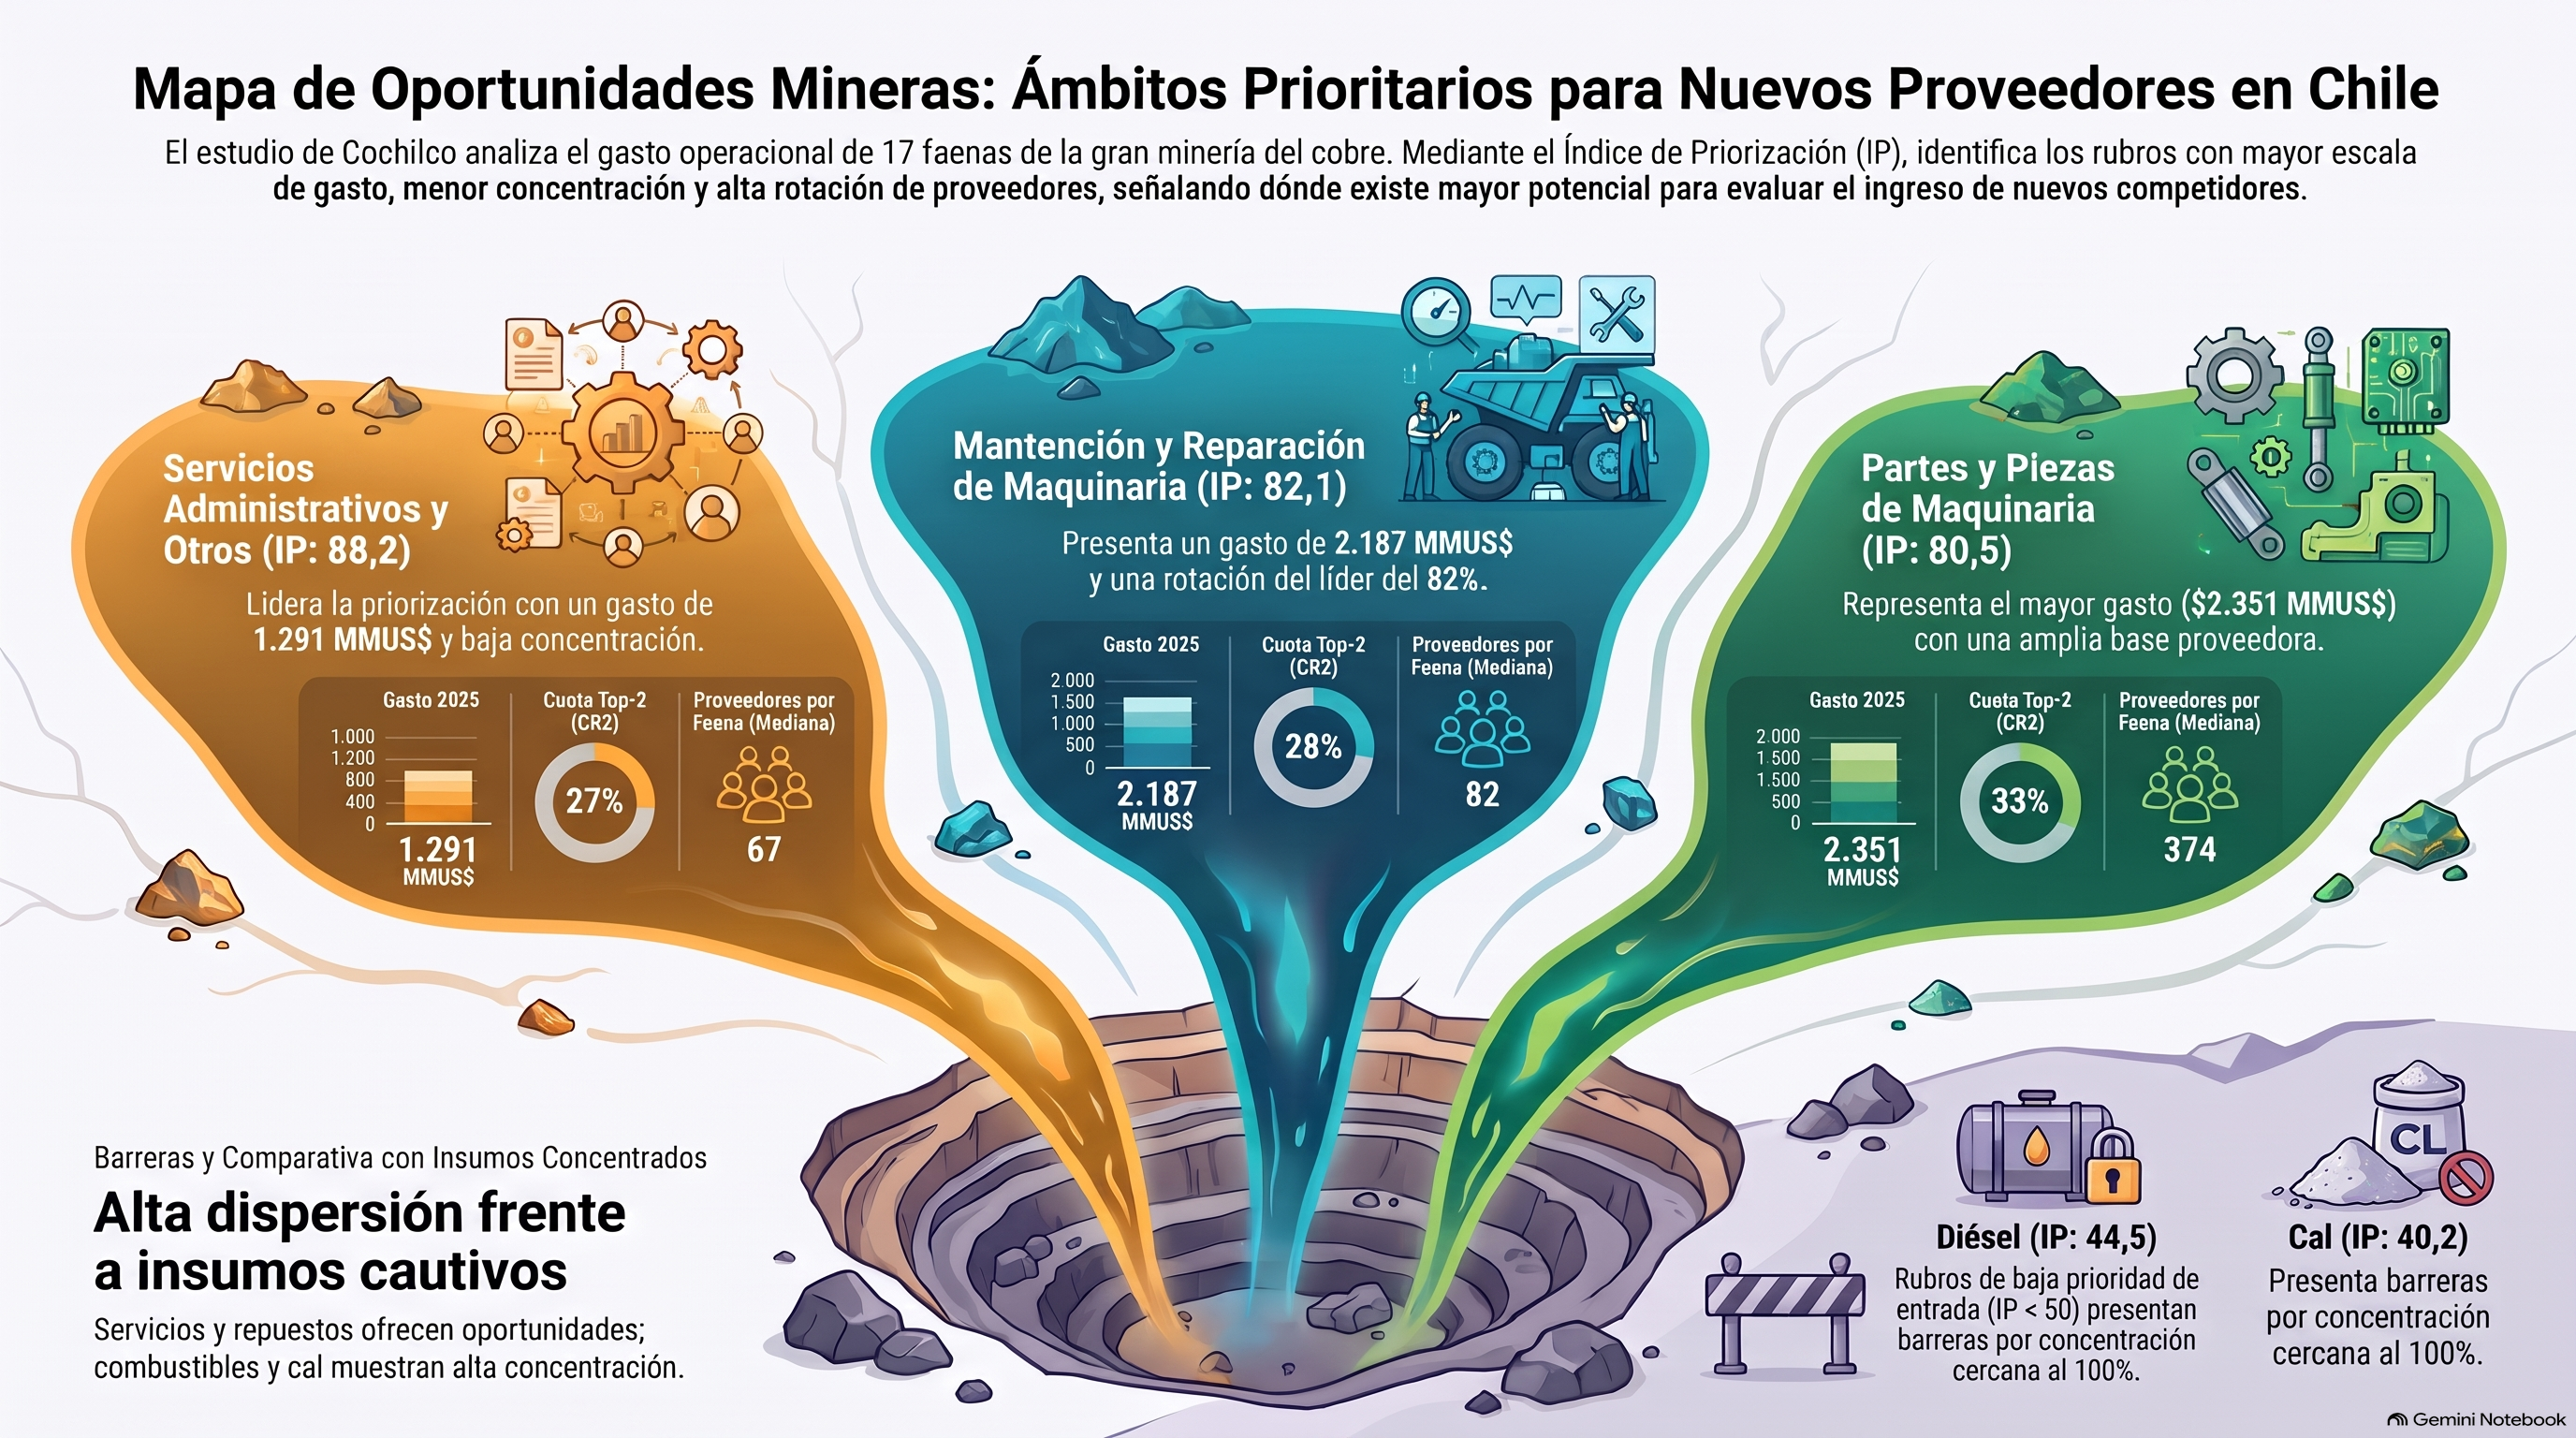
El indicador -evaluado en una escala de 0 a 100 puntos- ubica en el primer lugar de priorización al rubro de servicios administrativos y otros con 88,2 puntos. Esta categoría combina un gasto de US$ 1.291 millones anuales, una baja concentración del gasto en el Top-2 (27%) y una mediana de 67 proveedores declarados por cada faena.
En segundo y tercer lugar sobresalen dos nichos con fuerte demanda de ingeniería y servicios técnicos: mantención y reparación de maquinaria y equipo (82,1 puntos e inversión de US$ 2.187 millones) y partes y piezas de maquinaria (80,5 puntos e inversión de US$ 2.351 millones). Ambos segmentos presentan una elevada desconcentración, registrando entre 75 y más de 300 proveedores por faena.
Análisis de barreras técnicas y escalabilidad
En el extremo opuesto del ranking elaborado por Cochilco, las categorías de cal (40,2 puntos) y diésel (44,5 puntos) se ubican en el fondo de las posibilidades de ingreso para nuevos actores, dada la dominancia casi absoluta de contratos corporativos de gran escala y barreras logísticas complejas.
Sin embargo, el organismo evaluador precisó que un puntaje alto en el índice señala la existencia de una demanda repartida, pero no exime a las empresas interesadas de superar auditorías de homologación técnica, economías de escala y elevados costos de cambio contractuales exigidos por las compañías mineras.
"Servicios administrativos, mantención y repuestos aparecen como los principales ámbitos para profundizar el análisis de oportunidades. El Índice de Priorización señala dónde conviene estudiar barreras técnicas, contractuales y de escala para impulsar a nuevos proveedores", destaca Cochilco.