



Un informe de octubre de 2026 sobre las perspectivas del GNL dedica su último capítulo al potencial argentino: 546.000 millones de m3 de reservas probadas, una producción que alcanzaría su máximo histórico este año, importaciones que casi desaparecieron y dos proyectos de licuefacción, Southern Energy y Argentina LNG, que suman inversiones por más de US$ 66.000 millones.
Un país gasificado que dejó de importar
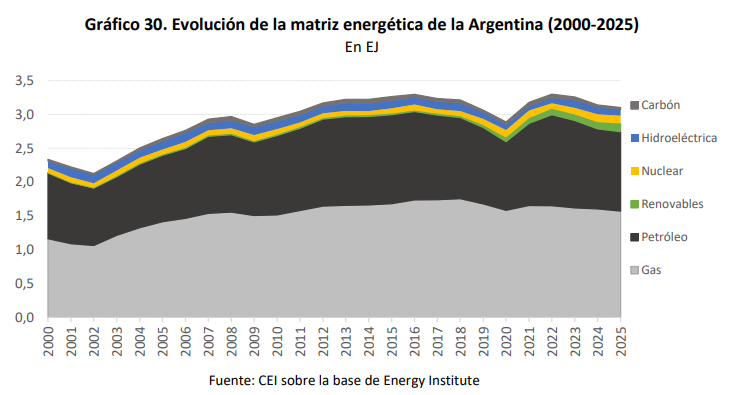
La Argentina es uno de los países más dependientes del gas natural: según el informe, el gas representa el 52% de la matriz de energía primaria y el 56% de la generación eléctrica, y el país está entre las 15 economías más gasificadas del mundo. La demanda energética total de 2025 fue 35% mayor que la del año 2000, mientras que la población creció 26%. La eléctrica creció 72% en el mismo período.
Ese perfil explica por qué la historia reciente del gas fue tan costosa. Cuando la producción comenzó a caer en 2007, el país tuvo que importar por gasoducto, sobre todo desde Bolivia, y como GNL, con un fuerte aumento a partir de 2011. Entre 2004 y 2014 la producción cayó 23%, unos 10.700 millones de m3.
Hoy el panorama es otro. El informe señala que en los primeros nueve meses de 2026 la Argentina prácticamente no importó gas por gasoducto y está en vías de dejar de importar GNL. Además, 2025 cerró muy cerca del récord de 2006 en gas disponible para su comercialización y, según la previsión a octubre, 2026 sería el año de mayor producción de la historia.
“En los primeros nueve meses de 2026 la Argentina prácticamente no importó gas por gasoducto y está en vías de dejar de importar GNL.”
Reservas: Vaca Muerta y Neuquén, en el centro
El país cuenta con 546.000 millones de m3 de reservas probadas de gas natural. Sumando las probables y las posibles, el total asciende a 970.000 millones de m3. Las reservas técnicamente recuperables se estiman en 7,82 billones de m3, el 96% de ellas en Vaca Muerta. Al nivel de consumo y exportaciones de 2025, las reservas equivalen a unos 157 años.
El 77% de las reservas probadas corresponde a recursos no convencionales, y Neuquén concentra el 79% de las reservas probadas del país y la totalidad de las no convencionales.
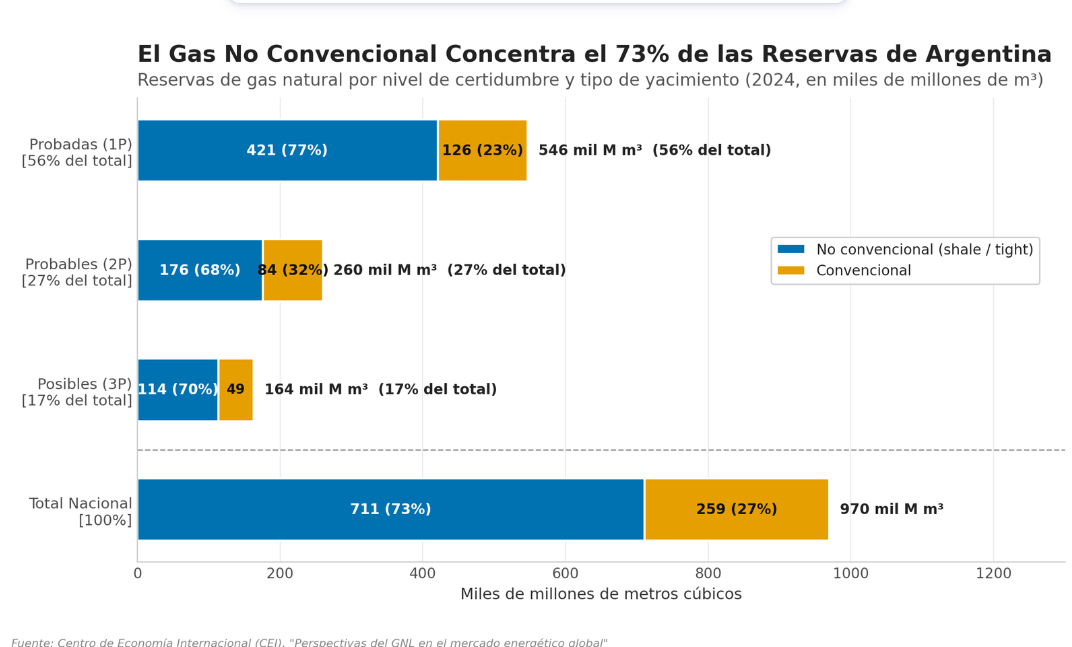
Por cuenca, la Neuquina concentra el 81% de las reservas probadas (440.000 millones de m3), seguida por la Austral (12%), el Golfo San Jorge (5%) y el Noroeste (1%).
Producción, estacionalidad y exportaciones
La Argentina es el productor número 20 de gas natural del mundo, con el 1,2% del total global. En 2025 extrajo 51.600 millones de m3 brutos, contra 4,2 billones del total mundial.
El informe destaca el carácter cíclico del consumo: la demanda oscila entre 3.000 millones de m3 mensuales en verano y unos 4.200 millones en julio, una suba estacional de hasta 40%. Por eso las exportaciones son contracíclicas, con picos superiores a 300 millones de m3 mensuales (usualmente en marzo) y mínimos en torno a 200 millones en junio y julio.
Las exportaciones de gas alcanzaron su máximo histórico en 2004, con 7.350 millones de m3, y casi la totalidad se destinó a Chile, con Brasil en segundo lugar. A partir de 2018 empezaron a recuperarse.
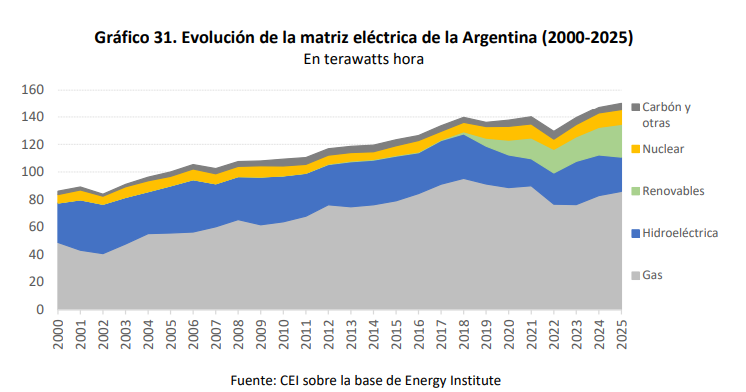
También influyó la matriz eléctrica: el avance de la energía eólica y solar, que pasó a representar el 16% de la generación en 2025, permitió compensar la caída hidroeléctrica por las sequías y redujo 22% el gas destinado a generación térmica entre 2018 (el pico histórico) y 2025.
De déficit a superávit
La balanza comercial gasífera fue superavitaria hasta 2010. En 2006 se registró el pico exportador (US$ 1.512 millones) y el mayor saldo favorable (US$ 1.256 millones). Desde 2011 y hasta 2024 fue deficitaria, con un pico negativo en 2013 de US$ 5.415 millones, en un año en que las importaciones, incluido el GNL, llegaron a US$ 6.122 millones.
En 2024 el país volvió al superávit, y en 2025 el saldo positivo subió a US$ 754 millones. El informe prevé que el cierre de 2026 supere ese umbral.
“Del pico deficitario de US$ 5.415 millones en 2013 al superávit gasífero de US$ 754 millones en 2025.”
Los proyectos de GNL
El antecedente es el Tango FLNG de Exmar, que entre 2018 y 2020 permitió la primera experiencia argentina de exportación de GNL. YPF firmó un alquiler por diez años, la primera exportación se concretó en junio de 2019 y, tras unos cuatro cargamentos adicionales y en plena pandemia, canceló el proyecto en octubre de 2020.
Hoy hay dos iniciativas en marcha, y YPF participa de ambas.
Southern Energy S.A. (SESA). Adaptará dos buques de licuefacción flotante de la noruega Golar, el Hilli Episeyo y el MKII (rebautizado Esperanza), que operarán en Sierra Grande, Golfo San Matías, Río Negro.
El consorcio lo integran Pan American Energy (30%), YPF (25%), Pampa Energía (20%), Harbour Energy (15%) y Golar LNG (10%). La decisión final de inversión fue en mayo de 2025 para el primer buque y en agosto de 2025 para el segundo. La inversión total alcanza los US$ 15.156 millones y el proyecto ingresó al RIGI en abril de 2025.
Hilli Episeyo: capacidad de 2,45 millones de toneladas anuales, unos 3.300 millones de m3 de gas. Su entrega está prevista para el cuarto trimestre de 2027. Ya cuenta con un contrato con la alemana SEFE por dos millones de toneladas anuales durante ocho años, desde fines de 2027, firmado en marzo de 2026.
Esperanza: 3,5 millones de toneladas anuales, casi 4.800 millones de m3. Se reacondiciona en China y se entregaría en 2028-2029.Con ambos buques, la capacidad total llegaría a unos 6 millones de toneladas anuales.
Hasta que se construya el gasoducto dedicado a San Matías, que ingresó al RIGI en junio de 2026 con una inversión de US$ 1.300 millones, los buques tomarán gas del gasoducto San Martín, que abastece desde las cuencas Austral y Golfo San Jorge. Al principio, los saldos exportables corresponderán a la producción de los nueve meses no invernales.
Argentina LNG. Es el proyecto de mayor escala, con YPF (36%), ENI (32%) y XRG-ADNOC (32%). La firma de la decisión final de inversión está prevista para el 26 de noviembre de 2026. Representa inversiones por US$ 51.000 millones, la mayor inyección privada de capital de la historia argentina, de los cuales unos US$ 29.000 millones se desembolsarían en los próximos cuatro años y unos US$ 15.000 millones irían a proveedores nacionales.
+ Capacidad: 12 millones de toneladas anuales, con opción de llegar a 18 millones.
+Inicio de producción: 2031.
+Empleo: hasta 40.000 puestos directos e indirectos en la puesta en marcha y unos 8.000 estables durante la vida útil.
+ RIGI: solicitado en agosto de 2026.
+ Plazo de 30 años: entre 880 y 950 millones de toneladas exportadas (unos 1,2 billones de m3), con exportaciones anuales superiores a US$ 10.000 millones (McKinsey las estima en US$ 13.000 millones).
El proyecto incluye además nuevos pozos en Vaca Muerta, el gasoducto San Matías y la exploración de opciones para ampliar la producción de GNL.
“Argentina LNG representa inversiones por US$ 51.000 millones, la mayor inyección privada de capital de la historia argentina.”
La ventaja de la ruta
Según estimaciones de Argentina LNG citadas en el informe, las exportaciones argentinas tienen menores distancias y días de tránsito que las de Estados Unidos: 11 días menos hacia Brasil, 17 hacia India, entre 5 y 19 hacia China y hasta 26 hacia Japón, en la ruta que no usa el canal de Panamá. Para dimensionar la escala, el comercio mundial de GNL en 2025 fue de 437 millones de toneladas, según la IGU.
El informe plantea que la expansión del gas abre otras opciones: la producción de fertilizantes, como la planta de urea granulada aprobada en julio de 2026 en Bahía Blanca, servicios de ingeniería y tecnología, y a más largo plazo la captura y almacenamiento de carbono. Y proyecta que el sector hidrocarburífero se consolidaría como el segundo complejo exportador del país.
La conclusión es que los saldos exportables de petróleo, gas y GNL pueden convertirse no solo en una fuente de divisas, sino también en un aporte a la seguridad energética de la región y del mundo.