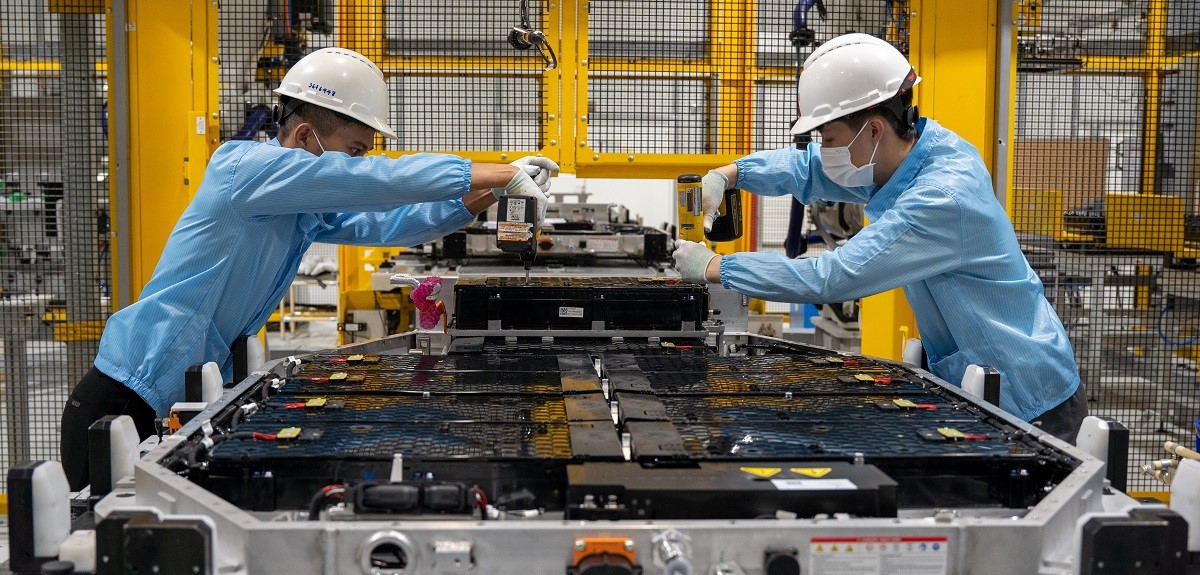




China concentra el 80% de la producción mundial de celdas de batería y más del 90% de los materiales activos para ánodos
América Latina tiene el litio que necesitan las baterías, pero todavía no las fabrica. Esa es una de las conclusiones del informe “Critical minerals in Latin America and the Caribbean: a regional overview”, publicado por la OECD en noviembre de 2026, que analiza por qué los esfuerzos de la región por sumar valor localmente no lograron materializarse a escala.
El producto final que ordena la cadena
El informe explica que el principal producto final de esta cadena son las baterías de ion de litio. Cada una está compuesta por un cátodo (el electrodo positivo, formado generalmente por litio, níquel, cobalto, manganeso, hierro y fosfato), un ánodo (el electrodo negativo, normalmente de grafito), iones de litio, un electrolito y un separador que evita el contacto entre los electrodos.
Existen dos tecnologías de uso extendido en vehículos eléctricos y almacenamiento de energía: Litio-hierro-fosfato (LFP): usa litio, hierro y fosfato en el cátodo, y no requiere níquel ni cobalto; Níquel-manganeso-cobalto (NMC): usa litio, níquel, manganeso y cobalto.
Esa diferencia importa para la región: la demanda de cada mineral depende de qué química gane mercado. El informe señala, por ejemplo, que la demanda de cobalto para baterías seguirá subiendo hasta 2040 pese al avance de las químicas LFP, y que el manganeso podría ganar peso según evolucionen las estrategias de baterías.
La dimensión del liderazgo chino
Entre 2020 y 2024, China explicó entre el 70% y el 80% del crecimiento de la oferta mundial de cobre refinado y litio, y casi todo el de cobalto, grafito y tierras raras. En 2024 produjo el 80% de las celdas de batería, cerca del 85% del material activo de cátodos y más del 90% del de ánodos.
El grafito ilustra bien el fenómeno. China produce el 77,8% del grafito natural del mundo, aunque tiene el 32,3% de las reservas, y controla más del 90% de la capacidad de procesamiento de ánodos de grafito. Con las tierras raras ocurre algo parecido: tiene el 58,7% de las reservas y cerca del 85% de la capacidad de refinación. La OECD advierte que esa posición no depende solo de sus recursos, sino de su rol dominante en el procesamiento.
Esa dominancia también se ve en el comercio regional: en 2024, China absorbió el 38% de las exportaciones minerales de Chile, incluido el 71% de su litio. Para la OECD, ese patrón puede debilitar la influencia geopolítica de la región al limitarla al rol de exportadora de materias primas.
Baterías en América Latina: etapa inicial
La producción regional se concentra en ensamblaje, fabricación de componentes (incluidos materiales de cátodo) y operaciones piloto, y no en manufactura de celdas a gran escala. El impulso viene del crecimiento de los vehículos eléctricos, la demanda de almacenamiento para energías renovables y la intención de capturar más valor del litio local en lugar de exportarlo en bruto.
Crece el interés de empresas chinas de toda la cadena de vehículos eléctricos, baterías y materiales, como BYD, Ganfeng Lithium, CATL y Tsingshan Holding Group. Según el informe, esto muestra el potencial de los recursos de litio de la región para complementar las capacidades chinas de fabricación de baterías y de procesamiento de ánodos de grafito, apoyando la producción de cátodos. Pero aclara que el alcance del valor agregado local dependerá del diseño de cada proyecto, los acuerdos de abastecimiento local, las capacidades tecnológicas, la infraestructura y las condiciones regulatorias.
El panorama por país (a principios de 2026):
Argentina: no cuenta con una estrategia nacional que guíe el desarrollo de las industrias de litio aguas abajo. Jujuy había intentado atraer fabricantes de baterías, pero las políticas provinciales quedaron en gran medida limitadas a exigencias mínimas de contenido local. En ciencia y tecnología, el sector público financia el proyecto UniLIB y apoya la investigación vinculada a baterías a través del CONICET.
Brasil: aprovecha su base de manufactura automotriz para impulsar una cadena nacional de litio y baterías con programas federales como Nova Indústria Brasil y el programa MOVER (Movilidad Verde e Innovación). En 2025, el BNDES y FINEP lanzaron una convocatoria pública para inversiones en cadenas de valor de baterías, energía fotovoltaica e imanes permanentes. Además, Brasil liberalizó las exportaciones de litio en 2022.
Chile: usa su sistema de cuotas de litio para incentivar el procesamiento local. Los contratos de la CORFO reservan el 25% de la producción a precio preferencial (promedio ponderado del 20% más bajo de las exportaciones FOB) para empresas dispuestas a instalar capacidad de procesamiento y fabricación de materiales de baterías. También financia plantas piloto y consorcios de investigación. Sin embargo, hasta ahora no se concretó ningún proyecto manufacturero surgido de esos concursos, y las plantas de cátodos previstas por Yongqing y BYD fueron demoradas o canceladas.
México: crece el ensamblaje de vehículos eléctricos, pero la fabricación de baterías sigue siendo limitada, aunque BYD expresó un fuerte interés en ampliar su presencia, incluida una posible producción vinculada a plantas de autos eléctricos. La empresa pública LitioMx busca avanzar en el procesamiento de litio mediante alianzas privadas estratégicas para enfrentar los desafíos técnicos de los depósitos de arcilla.
Bolivia: desde fines de 2025 busca equilibrar la soberanía nacional con políticas más amigables al mercado para atraer inversión extranjera que sume valor. La empresa estatal YLB había buscado alianzas con consorcios chinos para la extracción directa de litio, pero esos acuerdos aún no fueron aprobados por la Asamblea Nacional.
Por qué cuesta tanto avanzar
La OECD identifica varios obstáculos para construir encadenamientos productivos:
Concentración global: China domina los segmentos intermedios y finales de la cadena, lo que hace difícil competir en escala.
Viabilidad económica incierta: si los gobiernos no diseñan estrategias de valor agregado sobre la base de análisis costo-beneficio rigurosos y evaluaciones realistas de madurez tecnológica, las inversiones prematuras pueden generar activos varados y pasivos fiscales de largo plazo.
Riesgos sociales y ambientales: el procesamiento puede replicar daños de la extracción, como estrés hídrico y contaminación. El ejemplo que cita es el cierre de dos fundiciones de cobre en Chile en 2023-24 por preocupaciones sanitarias.
Falta de coordinación regional: las regulaciones fragmentadas, los ciclos políticos cortos y la competencia entre países debilitan el poder de negociación frente a los polos industriales ya consolidados.
La barrera más inmediata, según el informe, es la ausencia de una visión común, reflejo de un paisaje institucional fragmentado: los modelos de gobernanza van desde esquemas muy estatales hasta sistemas federales liberales, lo que dificulta construir un mercado a gran escala que sostenga el desarrollo de capacidades.
Un dato que relativiza el costo
La OECD recuerda, con datos de la IEA, que los minerales críticos representan el 26% del precio de una celda de batería, pero solo el 3% del costo de un vehículo eléctrico promedio y el 2% de un sistema de almacenamiento. En imanes de tierras raras, el peso es del 40% del precio de un imán permanente, pero del 5% de un motor y del 0,2% de un auto eléctrico promedio.
Por eso el organismo considera que las medidas para diversificar la oferta y el procesamiento, aun con mayores costos de insumos, no necesariamente se traducirían en precios más altos para los consumidores finales. Eso permite que gobiernos y empresas consideren otros factores además del costo, como la diversificación del suministro, el abastecimiento responsable y la resiliencia, siempre con medidas proporcionadas, transparentes y comercialmente viables.
El rol de la cooperación regional
El informe propone que la cooperación regional puede ayudar a resolver los problemas de escala. No la plantea como sustituto de las estrategias nacionales, sino como un modo de ganar escala, reducir duplicaciones y fortalecer el poder de negociación colectivo en las cadenas emergentes. Como ejemplo menciona el acuerdo entre Zambia y la República Democrática del Congo para desarrollar una cadena de valor conjunta de baterías para vehículos eléctricos, que combina cooperación regional con apoyo de Estados Unidos en conocimiento técnico y financiamiento.