



La demanda mundial crecerá 25% este año hasta alcanzar los 2,08 millones de toneladas de carbonato de litio equivalente (LCE).
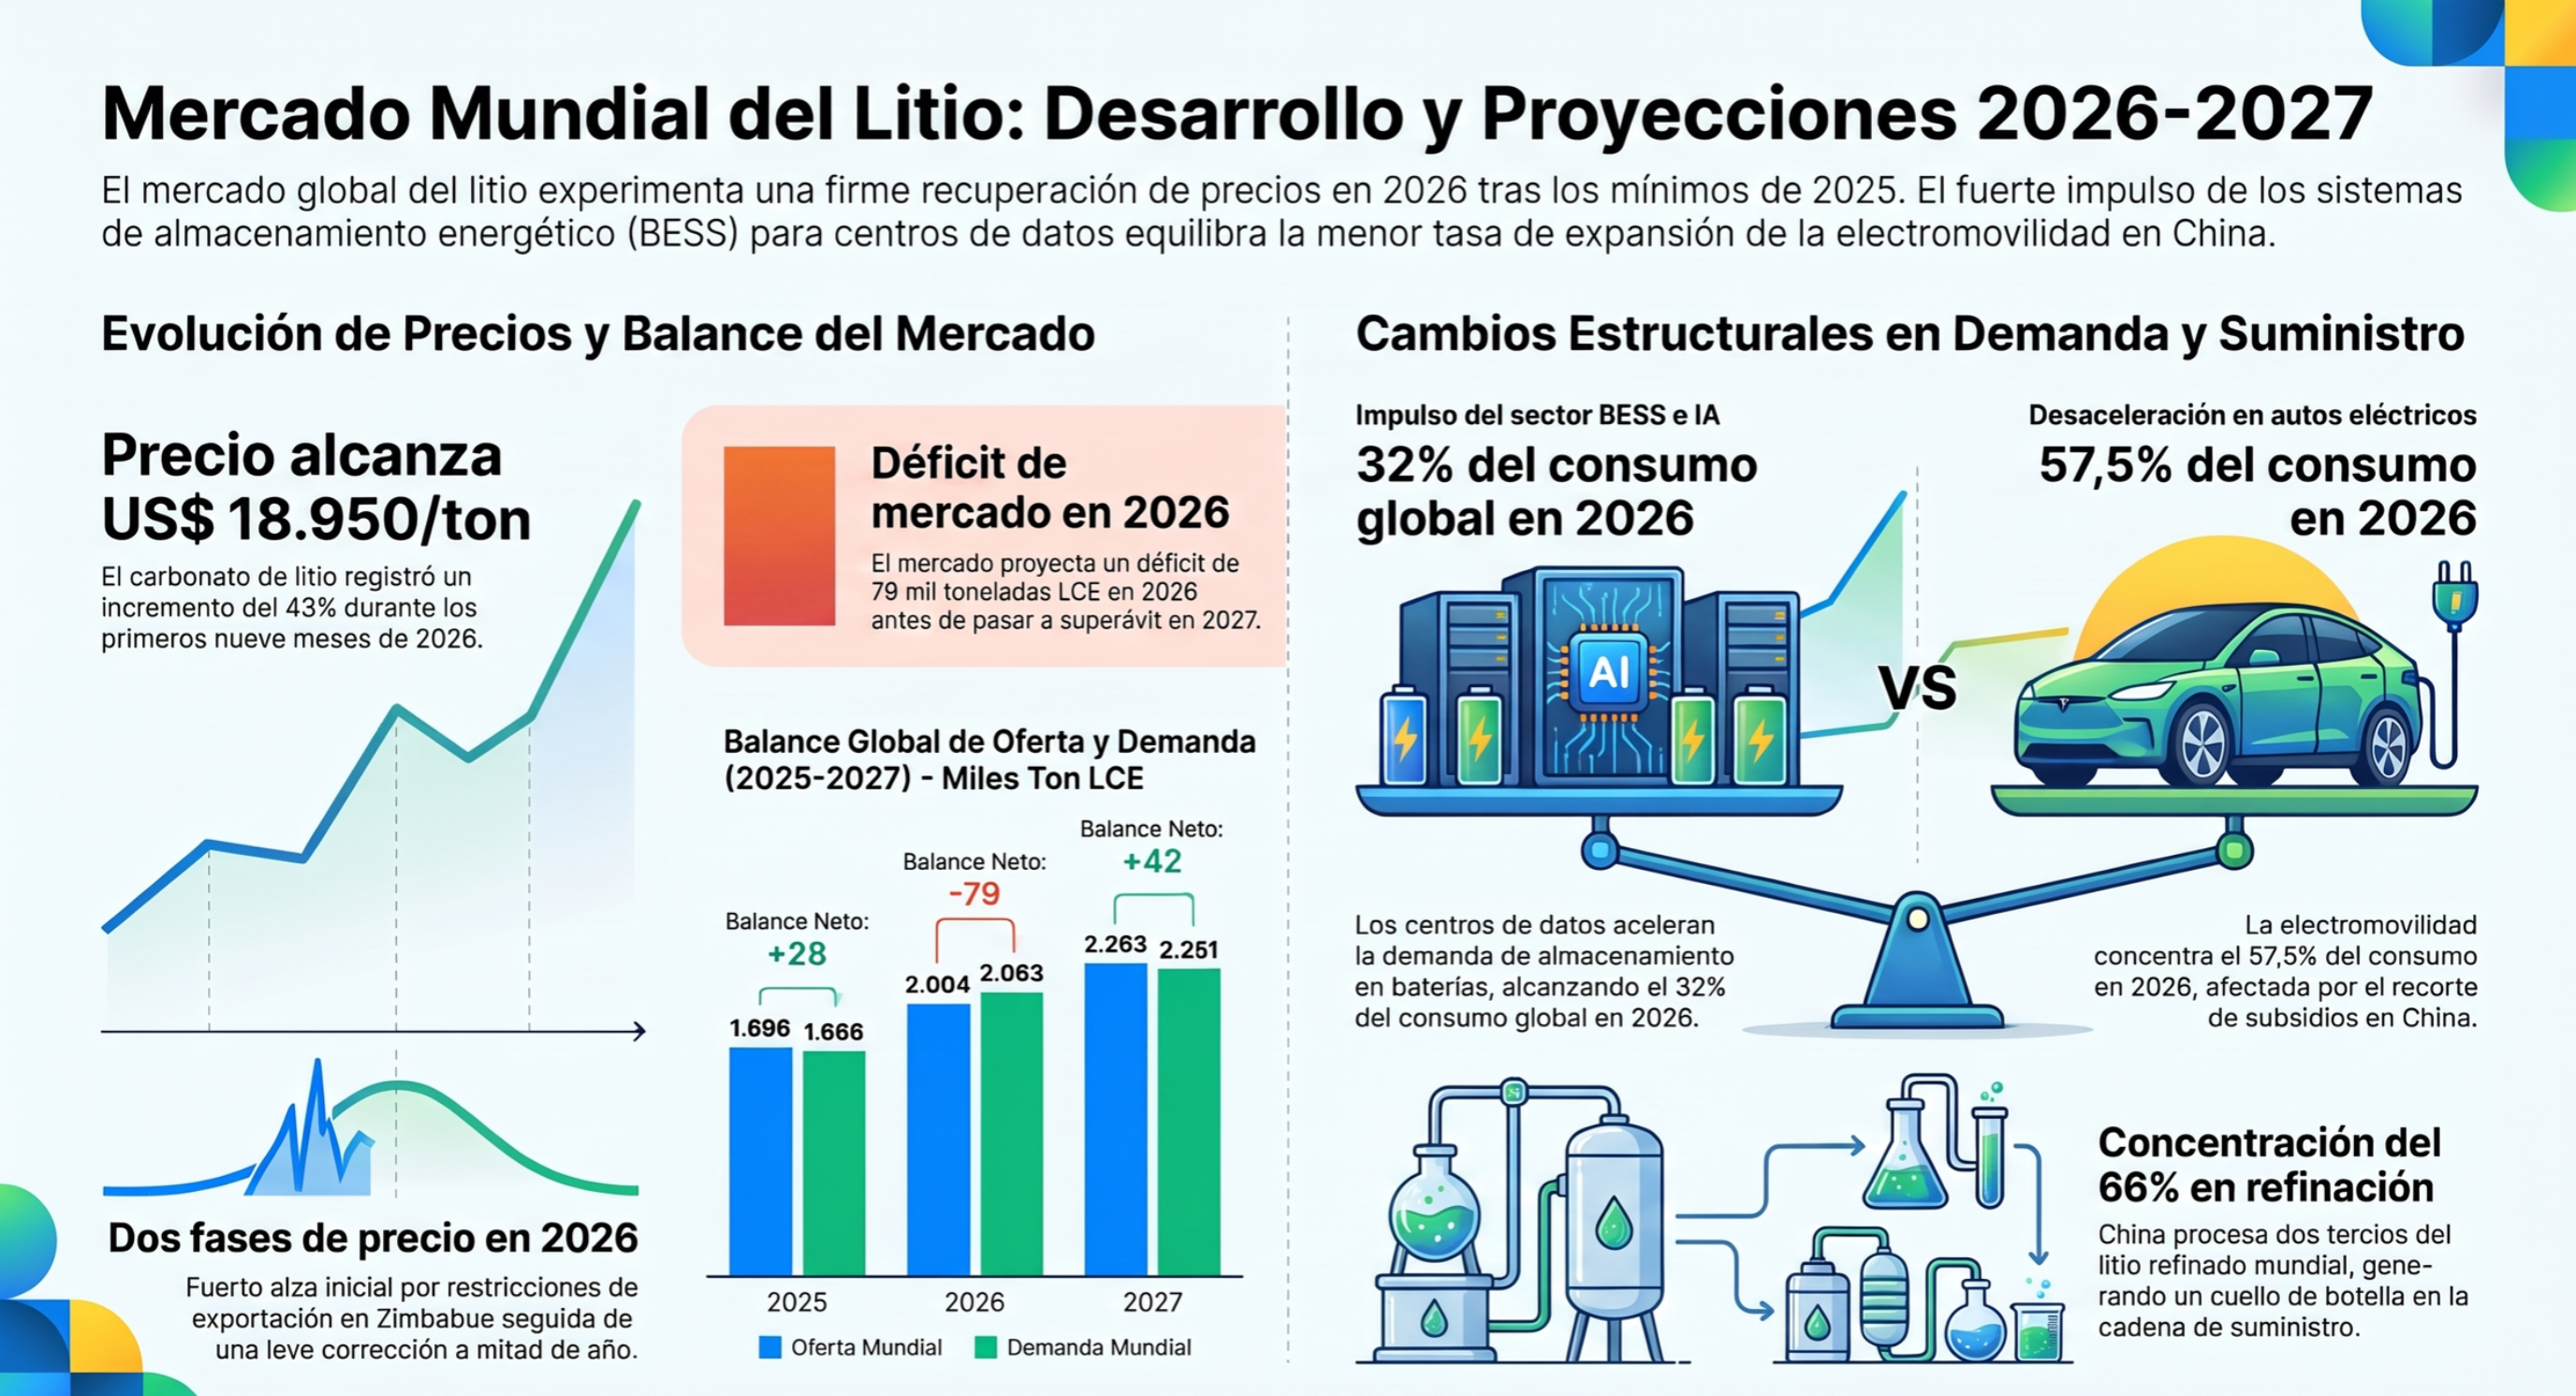
El mercado internacional del litio atraviesa un ciclo de recuperación de precios y transformación estructural en su matriz de consumo. Así lo revela el informe "Mercado del Litio: Desarrollo y Proyecciones" elaborado por la Comisión Chilena del Cobre (Cochilco), el cual señala que la cotización del carbonato de litio (FOB Sudamérica) alcanzó los US$ 18.950 por tonelada hacia fines de septiembre, lo que representa un incremento del 43% respecto de enero de 2026 y un alza acumulada del 102,7% frente a los mínimos registrados a comienzos de 2025.
Para el cuarto trimestre de 2026, el organismo técnico proyecta un valor promedio de US$ 19.000 por tonelada, mientras que para 2027 estima una moderación hacia los US$ 18.500 por tonelada ante el ingreso gradual de nueva producción minera.
El auge de los sistemas BESS y la inteligencia artificial
Uno de los hallazgos centrales del reporte radica en el cambio de composición de la demanda mundial, que crecerá un 25% interanual en 2026 hasta totalizar 2,08 millones de toneladas de carbonato de litio equivalente (LCE), y escalará otro 8% en 2027 para ubicarse en 2,25 millones de toneladas.
Si bien la fabricación de baterías para vehículos eléctricos continúa liderando el consumo con el 57,5% del total en 2026, este segmento mostró una desaceleración en China debido al recorte de subsidios y exenciones fiscales. En contrapartida, los sistemas de almacenamiento de energía en baterías (BESS) emergen como el gran motor de expansión, concentrando el 32% de la demanda global este año (666.000 toneladas) y proyectando un 33,4% en 2027. Este fenómeno responde al despliegue masivo de centros de datos para inteligencia artificial, infraestructura que requiere respaldo energético continuo para estabilizar el suministro proveniente de parques solares y eólicos.
Tensiones en la oferta y el rol clave de Sudamérica
En el frente del suministro, el año 2026 estuvo marcado por la volatilidad regulatoria: la prohibición temporal de exportaciones de mineral crudo en Zimbabue durante el primer trimestre (seguida por un esquema de cuotas y la exigencia de refinación local para 2027) y la revocación del permiso ambiental del yacimiento chino Jianxiawo -responsable del 3% de la oferta mundial- tensionaron la cadena de abastecimiento. A su vez, el informe advierte sobre la concentración industrial: mientras la extracción primaria se reparte entre Australia (28%), Sudamérica (26%) y China (23%), China procesa cerca de dos tercios del litio refinado grado batería y más del 75% del material catódico mundial.
Respecto del posicionamiento regional, el estudio destaca los siguientes hitos productivos y de inversión:
+ Liderazgo de Chile: Posee el 25% de las reservas mundiales (9,2 millones de toneladas) y se mantiene como el tercer productor global con 325.000 toneladas de LCE estimadas para 2026 y 335.000 toneladas para 2027, impulsado por los bajos costos del Salar de Atacama y nuevos desarrollos como Maricunga (US$ 900 millones) y Salares Altoandinos (US$ 3.200 millones). Asimismo, las exportaciones chilenas acumularon US$ 3.713 millones entre enero y julio de 2026, un salto interanual del 194,2%.
+ Expansión de Argentina: Concentra el 9% de la oferta primaria global en 2026 y capta el 11% del presupuesto mundial de exploración (US$ 67,3 millones), liderando la puesta en marcha de nuevas operaciones de salmuera bajo los incentivos fiscales del Régimen de Incentivo para Grandes Inversiones (RIGI), factor que incrementará su cuota de mercado hacia 2031.
Finalmente, Cochilco concluye que tras cerrar 2026 con un déficit de 79.000 toneladas, el mercado transitará hacia un superávit moderado de 42.000 toneladas en 2027, sujeto al cumplimiento de los cronogramas de reactivación en Australia, los proyectos en África y Sudamérica, y las políticas industriales de Beijing.